Assurance voiture : comment s’y retrouver ?
En Belgique, souscrire un contrat d’assurance automobile est une démarche incontournable pour chaque conducteur. Si les fondamentaux de la protection sur la route restent inchangés, l’environnement tarifaire et fiscal a profondément évolué ces dernières années. Pour s’y retrouver, il ne suffit plus de comparer de simples grilles tarifaires ou des promesses d’assistance. Il est désormais indispensable d’adopter une vision globale qui intègre à la fois la stricte standardisation légale des garanties obligatoires, l’adaptation des couvertures optionnelles aux nouvelles réalités de mobilité du quotidien, et surtout, les changements fiscaux qui s’appliquent depuis le 1er juillet 2026.
Entre la hausse de la taxe annuelle sur les primes d’assurance et la fin actée de la déductibilité de la protection juridique, le coût réel d’un véhicule pèse différemment sur le budget des ménages et des indépendants. Ce guide décrypte les mécanismes de tarification actuels et les récentes évolutions fiscales, afin de vous permettre d’optimiser efficacement votre contrat sans jamais sacrifier votre sécurité financière ni celle des autres usagers.
Points clés à retenir
- Comparer au-delà de la prime : Pour la responsabilité civile, évaluez les services d’assistance et la qualité de gestion des sinistres.
- Adapter la couverture : Privilégiez la mini-omnium pour un véhicule d’occasion et la full omnium pour une voiture neuve.
- Penser au kilométrage : Les petits rouleurs peuvent réaliser d’importantes économies avec une facturation à l’usage.
- Anticiper la nouvelle donne fiscale : Prenez en compte la hausse de la taxe sur les primes et la fin de la réduction d’impôt pour la protection juridique (primes payées à partir du 1er janvier 2025).
RC Auto : faut-il comparer uniquement les prix ?
En Belgique, le cadre légal entourant la mobilité motorisée est particulièrement strict : tous les véhicules à moteur mis en circulation doivent être assurés au minimum en responsabilité civile. Il s’agit de la base obligatoire de toute assurance auto, imposée par l’État pour garantir une sécurité financière à toute personne impliquée dans un sinistre sur la voie publique.
Le périmètre de l’indemnisation légale
L’assurance responsabilité civile (fréquemment appelée RC) possède un champ d’action clairement délimité. Son objectif exclusif est d’indemniser les dommages corporels, matériels ou moraux causés à des tiers lors d’un accident dans lequel l’assuré est en tort. Le législateur a prévu une couverture exhaustive pour les victimes tierces, garantissant qu’aucun accidenté ne se retrouve sans soutien financier. Cette prise en charge englobe :
- Les dommages corporels (frais médicaux, invalidité temporaire ou permanente, pertes de revenus consécutives).
- Les dommages matériels (réparations du véhicule adverse, dégradation de façades ou du domaine public).
- Les dommages moraux découlant directement des conséquences de l’accident.
L’importance d’évaluer les services annexes
L’assurance auto obligatoire est réglementée par une Loi très précise. Inutile donc d’en lire les petits caractères concernant les clauses de Responsabilité Civile : une police de base n’offrira jamais une couverture légale envers les tiers plus généreuse qu’une autre. Puisque les conditions d’indemnisation fondamentales sont totalement standardisées à l’échelle nationale, la véritable comparaison doit s’opérer sur d’autres critères. En effet, les compagnies gardent la liberté absolue d’ajouter des services d’assistance additionnels (comme le remorquage prioritaire), d’avoir leur propre tarif de base et d’appliquer leur propre échelle bonus-malus. Attention toutefois : si la couverture légale est identique, la qualité du service client et la rapidité de gestion des sinistres peuvent fortement varier d’un assureur à l’autre. L’optimisation de votre contrat passe donc par la mise en concurrence des prix, des services annexes et du professionnalisme de la prise en charge.
Quelle garantie omnium choisir pour couvrir son propre véhicule ?
Les limites patrimoniales de la garantie de base
La principale erreur lors de la souscription d’un contrat automobile réside dans la surestimation des garanties incluses. Il est crucial de retenir que la RC ne couvre que les frais occasionnés à une tierce partie, pas les dégâts de votre propre véhicule. Si vous perdez le contrôle de votre voiture à cause du verglas ou si vous êtes désigné responsable d’une collision à un carrefour, la réparation de votre propre carrosserie ne sera aucunement prise en charge par l’assurance obligatoire.
Sécuriser son capital avec une police complémentaire
Pour pallier ce risque financier direct et couvrir les dégâts matériels infligés à votre propre bien, il faut obligatoirement se tourner vers une police complémentaire telle que l’omnium. Contrairement à la responsabilité civile, cette couverture n’est pas obligatoire, mais elle s’avère indispensable pour protéger la valeur résiduelle de votre investissement. Le marché propose généralement une segmentation précise des couvertures pour s’adapter à la dépréciation naturelle du bien assuré :
- RC (Obligatoire) : Couvre uniquement les dommages causés aux tiers. Suffisante pour les véhicules anciens de faible valeur.
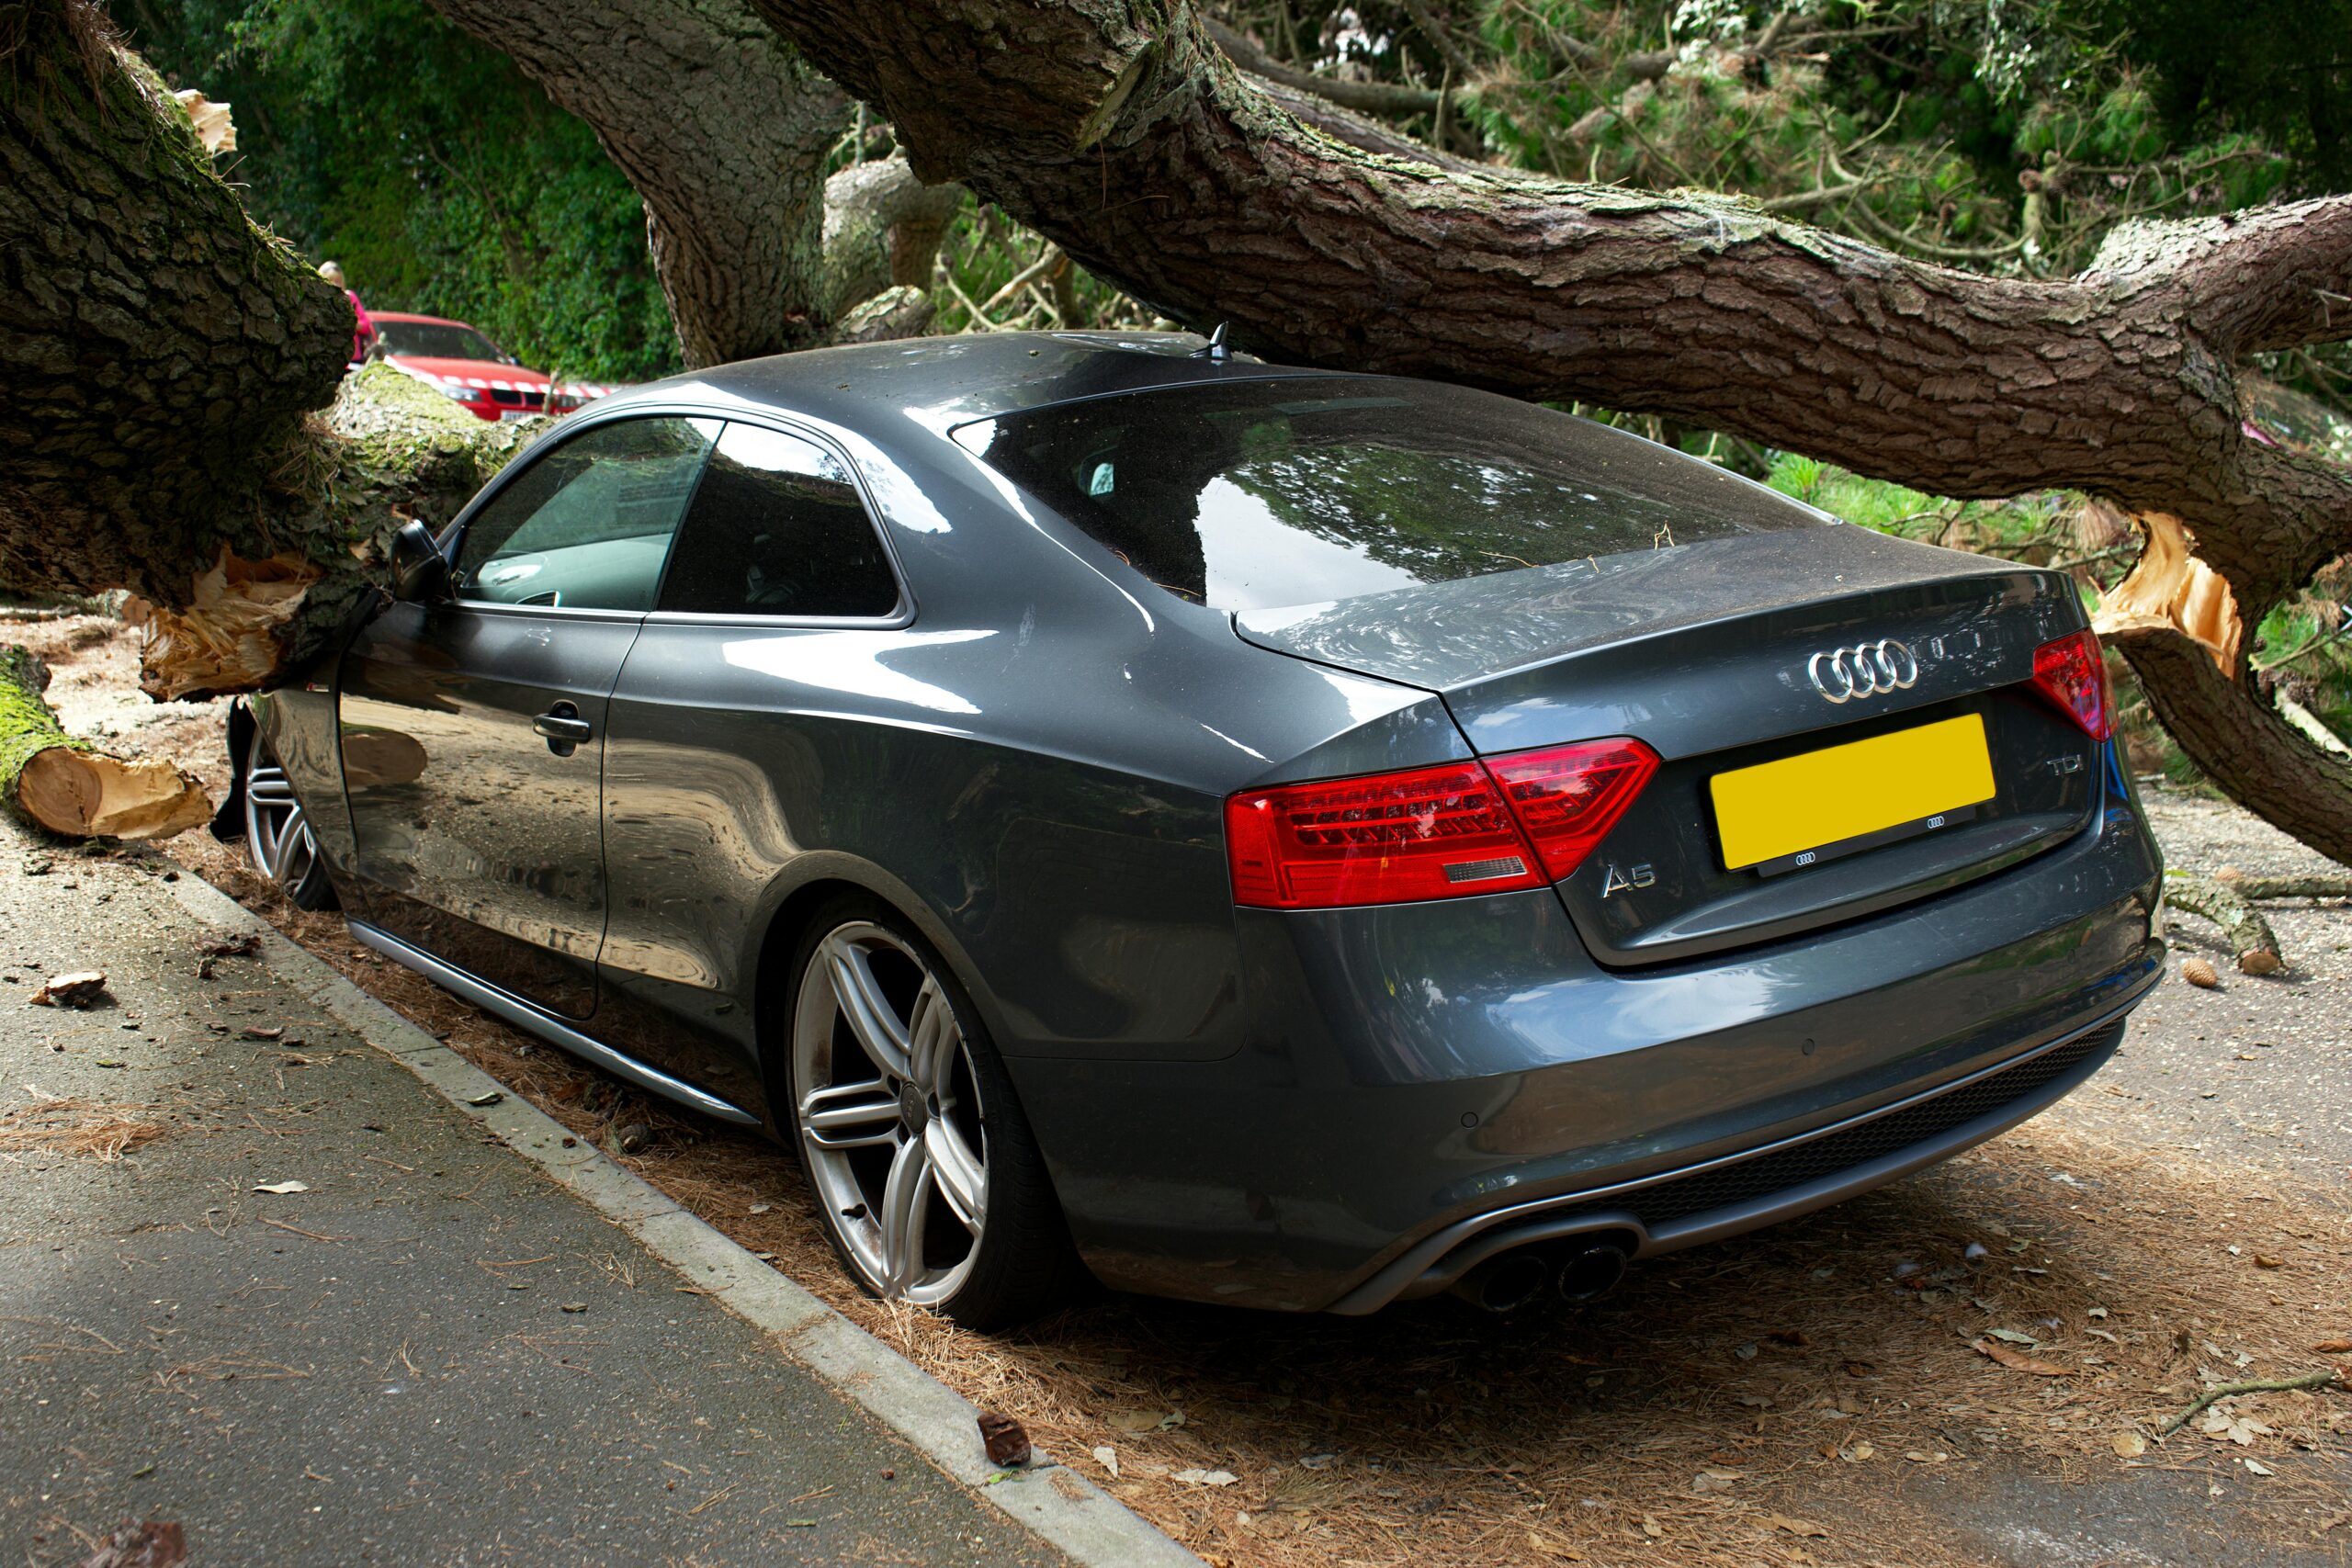
- L’omnium partielle (mini-omnium) : Généralement conseillée pour les véhicules d’occasion, elle indemnise les dommages liés à l’incendie, au vol, au bris de vitre ou encore aux forces de la nature (chute d’arbres, grêle).
- La full omnium : Elle couvre en plus l’intégralité des dégâts matériels consécutifs à un accident en tort ou au vandalisme. Cette option est la norme absolue pour les véhicules neufs ou acquis via un financement bancaire.
Quels éléments font gonfler (ou chuter) la prime d’assurance ?
Les critères actuariels des compagnies
Le marché de l’assurance belge est totalement libre en matière de tarification. Le montant de la prime d’assurance varie en fonction de votre compagnie d’assurance, de votre âge et de la puissance du véhicule. Ces trois variables forment le socle du calcul actuariel. Les compagnies évaluent le risque statistique de manière mathématique : la puissance du moteur indique la dangerosité potentielle sur la route, tandis que l’âge du conducteur principal reflète le niveau d’expérience au volant. Un jeune conducteur au volant d’une voiture très sportive sera systématiquement considéré comme un profil à haut risque, entraînant une surprime incontournable.
L’impact de l’historique de sinistralité
Au-delà de ces caractéristiques matérielles et démographiques, la facture annuelle évolue également en fonction du nombre éventuel d’accidents enregistrés au nom du preneur. Ce système structurel de bonus-malus récompense une conduite prudente par des baisses de prime successives d’année en année. À l’inverse, il pénalise lourdement chaque accident en tort par une majoration tarifaire qui peut peser sur votre budget pendant de longs mois.
Tirer profit de l’évolution des mobilités
La structuration du temps de travail a durablement changé ces dernières années, réduisant drastiquement les trajets quotidiens pour de nombreux employés. Si vous roulez peu, de belles économies vous attendent chez certains assureurs avec l’assurance au kilomètre. Cette formule intelligente adapte le coût du risque à l’exposition réelle sur le réseau routier. Effectuer une simulation d’assurance voiture en déclarant un faible kilométrage annuel permet de basculer vers une facturation au prorata de l’usage. Vous évitez ainsi de financer au prix fort une couverture kilométrique illimitée devenue superflue.
Quel est le véritable coût de votre police avec les récents changements fiscaux ?
L’augmentation de la taxation sur les primes
L’optimisation d’un contrat automobile nécessite désormais d’intégrer une fiscalité étatique considérablement alourdie. Suite aux évolutions législatives, le taux de base de la taxe annuelle sur les opérations d’assurance a été revu à la hausse. Cette taxe indirecte, collectée par les assureurs pour le compte de l’État, s’applique systématiquement sur la totalité de la prime commerciale versée. Cette augmentation de taux induit une hausse mécanique et généralisée du coût final de toutes les polices d’assurance auto.
La fin de la réduction d’impôt pour la protection juridique
En parallèle de cette pression fiscale indirecte, les contribuables belges subissent également la disparition d’un avantage de premier plan à l’impôt des personnes physiques (IPP). De nombreux contrats automobiles incluent une assurance protection juridique, qui permettait historiquement de bénéficier d’une réduction d’impôt lors de la déclaration annuelle. Le législateur a toutefois acté la fin définitive de ce mécanisme d’allègement.
Le calendrier d’application établi par le SPF Finances impose une coupure stricte : seules les primes payées jusqu’au 31 décembre 2024 peuvent encore donner droit à une réduction d’impôt. Cela signifie que les versements effectués durant l’année 2025 ne génèrent plus aucune réduction d’impôt à l’IPP. À noter que l’application de cette réduction d’impôt dépendait de la qualification du contrat de protection juridique : l’impact concret varie donc selon la composition du contrat. La combinaison asymétrique de la hausse de la taxe sur les primes et de la disparition de cet avantage à l’IPP exige des assurés une réévaluation urgente de la pertinence financière de leurs garanties optionnelles.
Voitures de société : comment l’Avantage de Toute Nature (ATN) impacte-t-il votre budget ?
L’impact fiscal de la mise à disposition
Le modèle de la voiture de société reste massivement implanté sur le marché du travail belge. Pour le travailleur salarié ou le dirigeant indépendant, ce dispositif présente l’avantage majeur de transférer l’intégralité des coûts opérationnels (assurance RC, omnium, assistance en cas de panne) vers l’entreprise employeuse. Cependant, l’usage privé de ce véhicule mis à disposition gratuitement constitue une forme de rémunération alternative, strictement taxée par l’administration fiscale sous la forme d’un Avantage de Toute Nature (ATN).
Le seuil minimum incontournable
L’ATN est habituellement calculé selon une formule complexe intégrant la valeur catalogue, l’âge du véhicule et ses émissions de CO2. Néanmoins, pour garantir une taxation plancher de cet avantage, le législateur a verrouillé le système. Lorsque la formule de calcul normale donne un résultat inférieur à ce plancher, l’avantage de toute nature minimum pour une voiture de société s’élève à 1.650 euros par an pour les revenus 2025 (soit l’exercice d’imposition 2026). Ce montant forfaitaire légal s’ajoute inexorablement à la base imposable du travailleur, générant un coût fiscal indirect qu’il convient d’anticiper dans la gestion de ses finances personnelles, même lorsque la prime d’assurance est intégralement réglée par la société.
—
Cet article est publié à titre informatif uniquement et ne constitue pas un conseil en investissement. Consultez un conseiller financier agréé avant toute décision d’investissement.